
Quanto costa un dipendente realmente all’azienda nel 2026? La risposta non coincide con la RAL indicata nel contratto di lavoro.
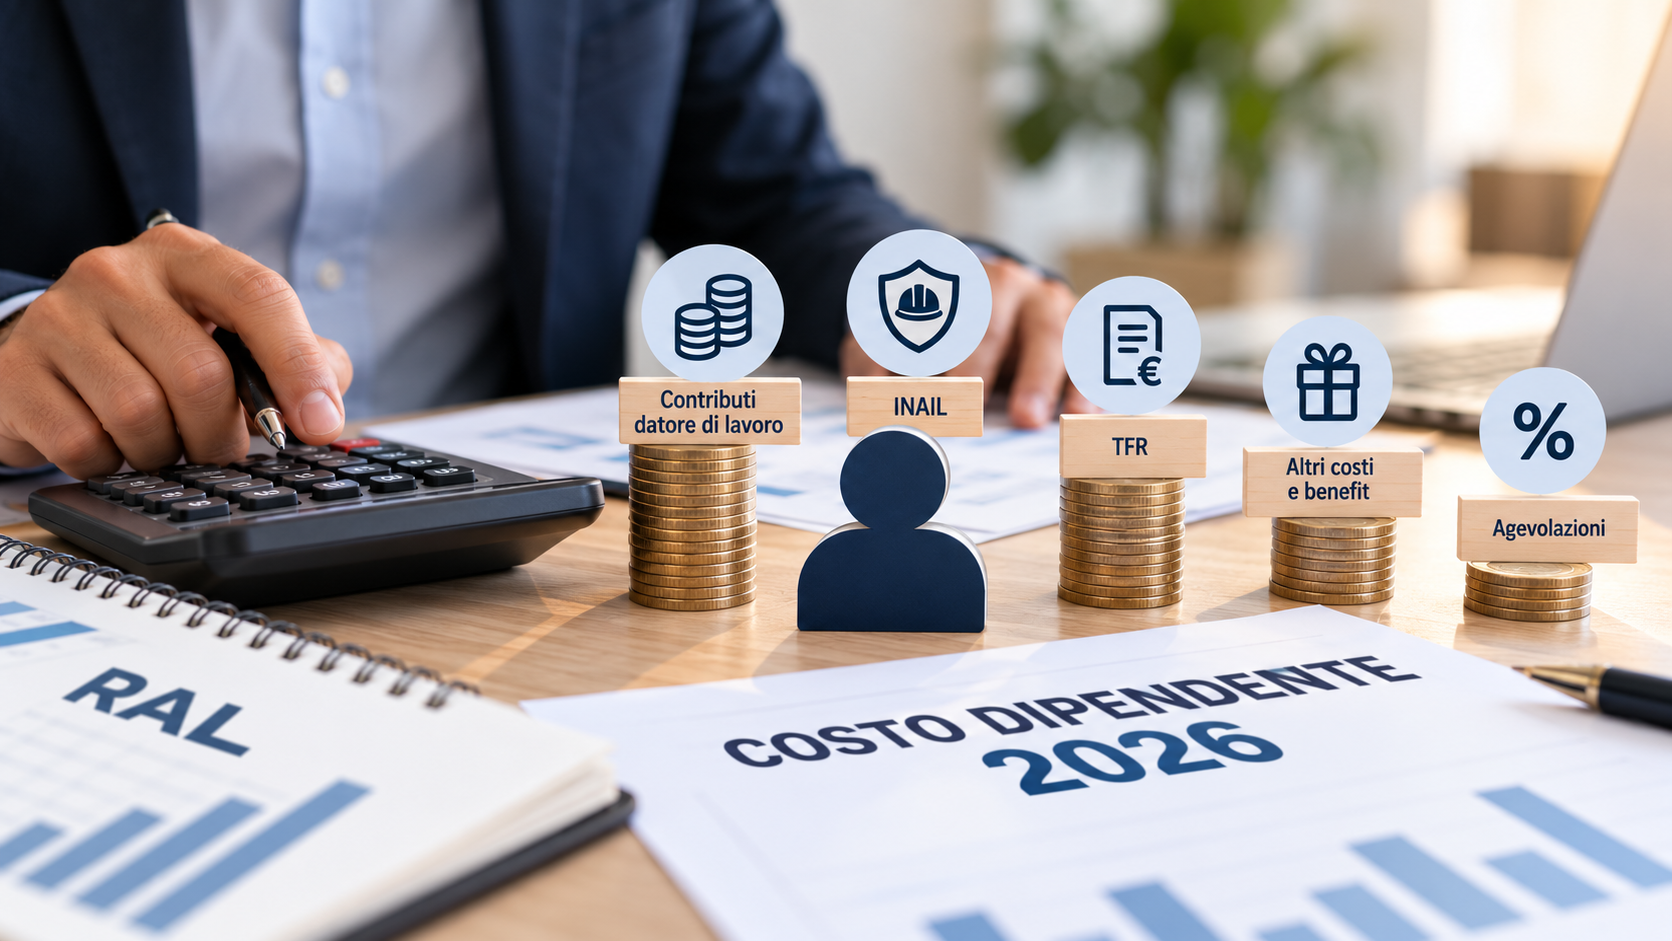
Quando un’impresa assume un lavoratore, infatti, alla retribuzione annua lorda devono essere aggiunti i contributi previdenziali a carico del datore di lavoro, il premio INAIL, il TFR ed eventuali ulteriori costi collegati al rapporto di lavoro.
Una RAL di 30.000 euro, quindi, non comporta per l’impresa un costo limitato a 30.000 euro.
Il costo aziendale effettivo può essere sensibilmente superiore e varia in funzione dell’inquadramento contributivo dell’azienda e del lavoratore, del contratto collettivo applicato, del rischio INAIL, delle eventuali agevolazioni contributive e degli ulteriori benefit riconosciuti.
Per effettuare direttamente una simulazione puoi utilizzare il nostro Calcolatore costo dipendente 2026.
Quanto costa un dipendente: quali voci bisogna considerare?
Per determinare il costo sostenuto dall’azienda non è sufficiente conoscere lo stipendio netto del lavoratore.
Il calcolo parte normalmente dalla Retribuzione Annua Lorda – RAL, alla quale devono essere aggiunti gli ulteriori oneri a carico del datore di lavoro.
In termini semplificati:
Costo aziendale = RAL + contributi datore di lavoro + INAIL + TFR + altri costi − eventuali agevolazioni
Questa formula rappresenta una prima struttura di calcolo. Il risultato effettivo dipende però dalla situazione concreta dell’azienda e del lavoratore.
La RAL non è il costo del dipendente
La RAL – Retribuzione Annua Lorda rappresenta la retribuzione lorda annuale riconosciuta al lavoratore.
Comprende normalmente le mensilità previste dal rapporto di lavoro, inclusa la tredicesima e, quando prevista, la quattordicesima.
Se un lavoratore ha una RAL di 30.000 euro, pertanto, la tredicesima non deve essere aggiunta una seconda volta quando è già compresa nella retribuzione annua.
La RAL non coincide però né con ciò che il lavoratore riceve effettivamente sul proprio conto corrente né con quanto l’azienda sostiene complessivamente.
Occorre quindi distinguere tre grandezze:
stipendio netto → RAL → costo aziendale
Se vuoi calcolare quanto della RAL arriva effettivamente al lavoratore puoi utilizzare anche il nostro calcolatore da RAL a netto.
Contributi INPS a carico dell’azienda
Una delle componenti più importanti del costo aggiuntivo è costituita dai contributi previdenziali a carico del datore di lavoro.
Non esiste però una percentuale unica applicabile a qualsiasi dipendente.
L’INPS precisa che, per determinare la contribuzione dovuta, è necessario conoscere l’aliquota contributiva applicabile, la retribuzione imponibile previdenziale e gli eventuali benefici, sgravi o esoneri contributivi spettanti. Lo stesso Istituto mette a disposizione di aziende e intermediari una funzione per simulare l’aliquota sulla base delle caratteristiche contributive dell’impresa e del lavoratore. INPS Sito Ufficiale
Per questo motivo un’aliquota del 30%, frequentemente utilizzata nelle simulazioni indicative, non deve essere considerata una percentuale valida per qualsiasi rapporto di lavoro.
Nel nostro calcolatore l’aliquota può essere modificata proprio per consentire una simulazione più aderente alla posizione effettiva.
Quanto incide l’INAIL sul costo del dipendente?
Al costo previdenziale deve essere aggiunto, quando dovuto, il premio assicurativo INAIL.
Anche in questo caso non esiste un’unica aliquota.
Il premio dipende dalla lavorazione assicurata e dal relativo rischio. Il tasso può inoltre essere influenzato dall’andamento infortunistico dell’impresa e dagli eventuali interventi di prevenzione. Inail.it
Per il 2026 l’INAIL ha pubblicato anche gli aggiornamenti dei parametri utilizzati per il calcolo dei premi assicurativi. Inail.it
Un impiegato amministrativo e un lavoratore addetto a una lavorazione caratterizzata da maggiore rischio possono quindi determinare un costo assicurativo differente.
Per questo motivo anche il tasso INAIL utilizzato nel nostro simulatore è modificabile.
Il TFR deve essere aggiunto al costo aziendale
Quando si vuole sapere quanto costa un dipendente, bisogna considerare anche il Trattamento di Fine Rapporto maturato durante l’anno.
L’articolo 2120 del Codice civile prevede, in termini generali, che per ogni anno di servizio venga determinata una quota rapportando la retribuzione utile a 13,5. INPS Sito Ufficiale
La formula semplificata è quindi:
Quota TFR annua = retribuzione utile ai fini TFR ÷ 13,5
Se, esclusivamente a titolo di esempio, ipotizziamo che la retribuzione utile coincida con una RAL di 30.000 euro:
30.000 ÷ 13,5 = 2.222,22 euro
Questa è la quota teorica di TFR maturata nell’anno prima di considerare le ulteriori particolarità del singolo rapporto.
Quanto costa un dipendente con RAL di 30.000 euro?
Facciamo un esempio puramente indicativo.
Supponiamo:
| Voce | Importo |
|---|---|
| RAL | € 30.000,00 |
| Contributi datore ipotizzati al 30% | € 9.000,00 |
| INAIL ipotizzato al 5‰ | € 150,00 |
| TFR – ipotesi RAL ÷ 13,5 | € 2.222,22 |
| Costo aziendale indicativo | € 41.372,22 |
Con queste ipotesi, una RAL di 30.000 euro determina quindi un costo aziendale di circa 41.400 euro l’anno.
Il rapporto tra costo aziendale e RAL sarebbe, nell’esempio, di circa:
€ 1,38 di costo per ogni € 1 di RAL
Questo valore non costituisce però una regola generale.
Se l’aliquota contributiva cambia, se il premio INAIL è differente oppure se sono presenti sgravi, agevolazioni o ulteriori costi contrattuali, cambia anche il risultato finale.
Calcola il tuo caso
Puoi inserire direttamente la RAL e modificare contributi, INAIL, TFR, altri costi ed eventuali agevolazioni nel nostro:
→ Calcolatore costo dipendente 2026
Quanto costa un dipendente con RAL di 40.000 euro?
Utilizziamo le stesse ipotesi del precedente esempio:
| Voce | Importo |
|---|---|
| RAL | € 40.000,00 |
| Contributi datore ipotizzati al 30% | € 12.000,00 |
| INAIL ipotizzato al 5‰ | € 200,00 |
| TFR – ipotesi RAL ÷ 13,5 | € 2.962,96 |
| Costo aziendale indicativo | € 55.162,96 |
Una RAL di 40.000 euro potrebbe quindi determinare, nelle condizioni ipotizzate, un costo complessivo superiore a 55.000 euro.
Anche questo esempio serve esclusivamente a mostrare il meccanismo del calcolo.
Quanto costa un dipendente che prende 1.500 euro netti?
È una delle domande più frequenti, ma non esiste una risposta unica.
Partire dal netto è infatti più complesso perché lo stipendio effettivamente ricevuto dal lavoratore dipende da numerosi elementi, tra cui:
IRPEF, contributi a carico del lavoratore, detrazioni per lavoro dipendente, addizionali regionali e comunali, numero di mensilità e situazione personale.
Occorre quindi procedere in due passaggi:
Netto desiderato → RAL → costo aziendale
Per prima cosa bisogna stimare la RAL corrispondente al netto mensile desiderato.
Puoi farlo con il nostro calcolatore RAL e stipendio netto.
Una volta individuata la RAL, questa può essere inserita nel Calcolatore costo dipendente per determinare quanto l’assunzione potrebbe costare all’impresa.
È un procedimento particolarmente utile quando, durante una trattativa, il candidato esprime la propria aspettativa in termini di netto mensile desiderato.
Quanto costa all’azienda uno stipendio di 2.000 euro netti?
Anche in questo caso non è corretto applicare semplicemente una percentuale allo stipendio netto.
Due lavoratori che ricevono entrambi 2.000 euro netti al mese potrebbero avere RAL differenti a causa delle diverse condizioni fiscali e contributive.
È quindi necessario ricostruire prima la retribuzione lorda e successivamente determinare gli oneri aziendali.
Per questo un calcolo del tipo:
“2.000 euro netti × una determinata percentuale”
può produrre risultati poco attendibili.
Quali altri costi può sostenere l’azienda?
La somma di RAL, contributi, INAIL e TFR rappresenta una buona base per stimare il costo del rapporto di lavoro, ma non sempre esaurisce il costo economico complessivo della risorsa.
Possono infatti essere presenti ulteriori elementi come:
buoni pasto, welfare aziendale, assicurazioni integrative, fondi sanitari, previdenza complementare, premi, fringe benefit, formazione, automobile aziendale, telefono, computer e altre dotazioni.
A questi possono aggiungersi costi di natura organizzativa, come quelli relativi alla postazione di lavoro e alla gestione amministrativa del personale.
È quindi utile distinguere:
costo contrattuale e contributivo del dipendente
da
costo economico complessivo della risorsa per l’impresa
Le due grandezze possono essere diverse.
Le agevolazioni contributive possono ridurre il costo
Un altro elemento importante per capire quanto costa un dipendente è la presenza di eventuali incentivi all’assunzione.
Gli sgravi e gli esoneri contributivi possono ridurre la contribuzione effettivamente sostenuta dall’impresa. L’INPS evidenzia infatti che i benefici contributivi relativi alle assunzioni agevolate sono generalmente riconosciuti attraverso una riduzione della contribuzione dovuta dal datore di lavoro. INPS Sito Ufficiale
Prima di valutare il costo definitivo di una nuova assunzione è quindi opportuno verificare se il lavoratore e l’impresa possano beneficiare di incentivi applicabili al caso concreto.
Il confronto corretto può diventare:
Costo ordinario → agevolazione contributiva → costo effettivo
RAL, stipendio netto e costo aziendale: le differenze
I tre concetti non devono essere confusi.
Stipendio netto
È ciò che il lavoratore riceve effettivamente dopo contributi, imposte e altre trattenute.
RAL
È la Retribuzione Annua Lorda riconosciuta al lavoratore.
Costo aziendale
È il costo sostenuto dall’impresa considerando la RAL e gli ulteriori oneri posti a carico del datore di lavoro.
Il costo sostenuto dall’azienda sarà quindi normalmente superiore alla RAL, mentre lo stipendio netto percepito dal lavoratore sarà inferiore alla retribuzione lorda.
Perché non esiste un moltiplicatore unico della RAL?
A volte si sente dire che per conoscere il costo di un dipendente basta moltiplicare la RAL per 1,3, 1,4 oppure 1,5.
Questi coefficienti possono essere utilizzati soltanto per una primissima stima, ma non sono formule universali.
La contribuzione può cambiare in funzione dell’azienda e del lavoratore; il premio INAIL dipende dal rischio assicurato; possono essere presenti agevolazioni; il contratto collettivo può prevedere ulteriori istituti.
Per una simulazione più attendibile è quindi preferibile partire dalle singole componenti del costo.
Come calcolare il costo prima di assumere un dipendente
Prima di procedere con una nuova assunzione è utile conoscere almeno:
la RAL prevista, l’inquadramento contributivo, l’aliquota a carico del datore, il tasso INAIL, la quota TFR, gli eventuali ulteriori costi e le agevolazioni applicabili.
Il nostro simulatore permette proprio di modificare questi valori senza utilizzare un moltiplicatore fisso.
→ Calcola quanto costa un dipendente all’azienda nel 2026
Se invece conosci soltanto il netto mensile che vuoi riconoscere al lavoratore, puoi prima utilizzare il calcolatore RAL → netto e netto → RAL e successivamente passare al calcolo del costo aziendale.
Domande frequenti
Quanto costa un dipendente oltre alla RAL?
Alla RAL devono essere aggiunti, in termini generali, contributi previdenziali a carico del datore, premio INAIL, TFR ed eventuali ulteriori costi previsti dal rapporto di lavoro.
Quanto costa un dipendente con 30.000 euro di RAL?
Non esiste un importo unico. Nell’esempio riportato in questo articolo, utilizzando contributi aziendali ipotetici del 30%, INAIL al 5‰ e TFR calcolato sulla stessa base della RAL, il costo arriva a circa 41.372 euro annui.
Quanto costa un dipendente con 40.000 euro di RAL?
Applicando le medesime ipotesi puramente esemplificative, il costo risulta di circa 55.163 euro annui.
Il TFR è compreso nella RAL?
No. La RAL rappresenta la retribuzione annua lorda, mentre la quota di TFR maturata costituisce un ulteriore costo del rapporto di lavoro.
I contributi INPS sono sempre il 30%?
No. La percentuale utilizzata negli esempi è soltanto indicativa. La contribuzione effettiva dipende dalle caratteristiche dell’impresa, del lavoratore e del rapporto di lavoro. INPS Sito Ufficiale
Il costo del dipendente può diminuire con gli sgravi?
Sì. Quando ne ricorrono i requisiti, esoneri e agevolazioni contributive possono ridurre l’onere previdenziale sostenuto dal datore di lavoro.


