
Costo orario studio commercialista: Ogni studio conosce il proprio fatturato. Molti meno sanno quanto costa un’ora di lavoro della propria struttura, e quasi nessuno sa dire, senza pensarci, quali clienti del portafoglio producono margine e quali lo consumano. Eppure è la stessa informazione: il costo orario dello studio è il numero che trasforma un forfait da cifra storica a prezzo verificabile.
Questa guida mostra il metodo di calcolo con un esempio numerico completo, dalla determinazione delle ore produttive fino al compenso che servirebbe per riportare un cliente in perdita sopra la soglia di marginalità.
Perché il fatturato non dice se lo studio guadagna
Il modello economico di uno studio professionale è semplice da descrivere e difficile da controllare: si vende tempo qualificato a fronte di un compenso quasi sempre forfettario. Il compenso viene fissato all’inizio del rapporto sulla base di un’ipotesi di lavoro, poi resta lì. Il tempo, invece, si muove: i documenti arrivano in ritardo, le richieste fuori mandato si moltiplicano, un avviso bonario si gestisce “per cortesia”, il numero di fatture del cliente raddoppia senza che nessuno riapra la trattativa.
Il risultato è che dentro lo stesso portafoglio convivono clienti che pagano bene un lavoro leggero e clienti che pagano poco un lavoro pesante. Finché si guarda solo il fatturato complessivo i due gruppi si compensano e tutto sembra funzionare. La perdita emerge solo quando si scende al singolo cliente, e per scenderci serve un costo orario attendibile.
Costo orario studio commercialista: le ore produttive, non le ore lavorate
L’errore più comune è dividere i costi per le ore contrattuali. Nessuna risorsa dedica il 100% del proprio tempo a lavoro attribuibile a un cliente: c’è la formazione, l’organizzazione interna, la fatturazione, la gestione dello studio, il tempo morto tra una pratica e l’altra. Quella quota va tolta dal denominatore, altrimenti il costo orario esce sistematicamente più basso del reale e ogni valutazione successiva è ottimista.
La percentuale produttiva varia con il ruolo: il titolare, assorbito da direzione, sviluppo e relazioni, sta in genere molto sotto le figure operative, mentre un collaboratore junior che fa contabilità tutto il giorno sta molto sopra. Prendiamo uno studio di esempio con quattro persone e 1.760 ore contrattuali a testa:
| Risorsa | Costo annuo | Ore annue | % produttiva | Ore produttive |
|---|---|---|---|---|
| Titolare | 78.000 € | 1.760 | 55% | 968 |
| Responsabile senior | 52.000 € | 1.760 | 70% | 1.232 |
| Collaboratore junior | 33.000 € | 1.760 | 75% | 1.320 |
| Segreteria | 28.000 € | 1.760 | 60% | 1.056 |
| Totale | 191.000 € | 7.040 | 4.576 |
Su 7.040 ore contrattuali, le ore realmente vendibili sono 4.576: il 65%. È la capacità produttiva effettiva dello studio, e ogni ragionamento sui prezzi parte da lì.
Costo orario studio commercialista: il costo diretto orario di ogni risorsa
Il costo diretto orario è il costo annuo della risorsa diviso per le sue ore produttive. Attenzione a una asimmetria che sorprende sempre: il titolare, avendo la percentuale produttiva più bassa, ha il costo orario più alto non solo perché costa di più, ma perché ha meno ore su cui spalmarsi.
| Risorsa | Costo annuo | Ore produttive | Costo diretto/ora |
|---|---|---|---|
| Titolare | 78.000 € | 968 | 80,58 € |
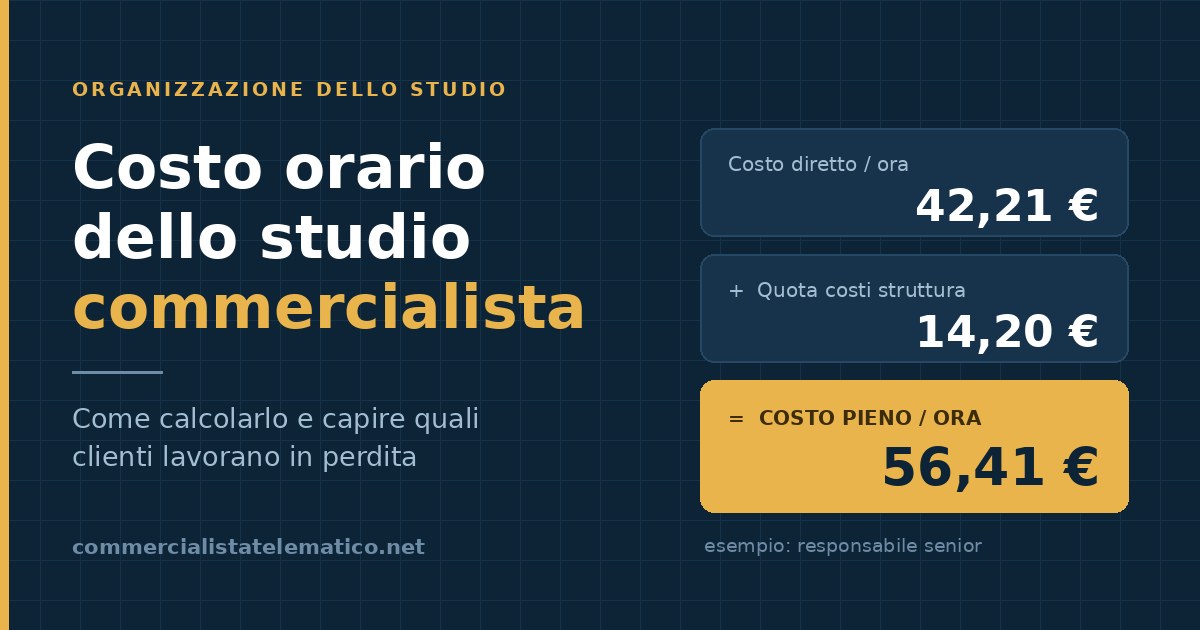
| Responsabile senior | 52.000 € | 1.232 | 42,21 € |
| Collaboratore junior | 33.000 € | 1.320 | 25,00 € |
| Segreteria | 28.000 € | 1.056 | 26,52 € |
Costo orario studio commercialista: la quota oraria dei costi di struttura
Il costo diretto non basta: affitto, software gestionale, banche dati, utenze, formazione, assicurazione professionale e tutti gli altri costi generali esistono e vanno recuperati dai compensi. Si sommano i costi generali annui e si dividono per le ore produttive complessive dello studio.
Con 65.000 € di costi generali e 4.576 ore produttive:
65.000 € ÷ 4.576 ore = 14,20 € per ora
Ogni ora venduta, da chiunque sia svolta, deve farsi carico di 14,20 € di struttura prima ancora di coprire lo stipendio di chi la esegue.
Costo orario studio commercialista: il costo orario pieno (full cost)
Sommando le due componenti si ottiene il costo pieno per ora di ciascuna risorsa, che è il numero da usare in ogni valutazione di convenienza:
| Risorsa | Costo diretto/ora | Struttura/ora | Costo pieno/ora |
|---|---|---|---|
| Titolare | 80,58 € | 14,20 € | 94,78 € |
| Responsabile senior | 42,21 € | 14,20 € | 56,41 € |
| Collaboratore junior | 25,00 € | 14,20 € | 39,20 € |
| Segreteria | 26,52 € | 14,20 € | 40,72 € |
Il costo pieno medio ponderato di questo studio è di circa 56 € l’ora. Sotto quella cifra, mediamente, ogni ora venduta è una perdita. E si noti la conseguenza organizzativa: far svolgere al titolare un lavoro che il junior potrebbe fare costa allo studio 55 € in più per ogni ora, a parità di compenso incassato.
Costo orario studio commercialista: dal costo orario al margine del singolo cliente
Con il costo pieno per risorsa, il margine di un cliente si calcola in quattro dati: quanto fattura, quante ore assorbe, chi gliele dedica e quali costi esterni genera.
Prendiamo una Srl del portafoglio: compenso ricorrente 4.200 €, ricavi extra fatturati 350 €, costi esterni (visure, diritti, servizi di terzi) 120 €. Nell’anno ha assorbito 90 ore, distribuite tra senior, junior e segreteria, per un costo del personale di 3.966 €.
| Ricavi correnti | 4.550 € |
| Costo del personale | 3.966 € |
| Costi esterni | 120 € |
| Costo totale | 4.086 € |
| Margine | 464 € (10,2%) |
| Ricavo per ora | 50,56 € |
Il cliente è in utile, ma di poco: il ricavo per ora è 50,56 € contro un costo pieno medio di 56 €. Detto in altri termini, quel cliente sta comprando ore sotto costo e resta positivo solo perché una parte del lavoro è stata svolta dal junior. Basta un anno con più solleciti o una pratica in più gestita dal senior per farlo scendere sotto zero.
Costo orario studio commercialista: il compenso obiettivo
Sapere che un cliente rende il 10% serve a poco se non si sa cosa proporre. Qui entra la formula del compenso obiettivo, cioè il compenso che garantirebbe la marginalità desiderata:
Compenso obiettivo = Costo totale del cliente ÷ (1 − margine obiettivo)
Con un obiettivo del 30% e un costo totale di 4.086 €:
4.086 ÷ 0,70 = 5.837 €
Il divario rispetto ai 4.550 € attuali è di 1.287 €. Non è necessariamente la cifra da chiedere subito: in molti casi si sceglie uno scenario prudente, proponendo metà del divario e recuperando il resto l’anno successivo, oppure si copre una parte del gap fatturando le attività extra già svolte e mai addebitate — che in questo esempio valgono altri 450 €.
La stessa formula, applicata al cliente peggiore del portafoglio, produce numeri che riordinano le priorità: una Srl che paga 5.200 € e assorbe 148 ore ha un costo totale di 7.170 €, un margine negativo del 38% e un compenso obiettivo di 10.243 €. Un divario simile non si colma con un ritocco: o si ridefinisce il perimetro del mandato, o si valuta seriamente se quel cliente debba restare.
La classifica che cambia le riunioni di studio
Applicare il calcolo a tutto il portafoglio produce l’unico documento che serve davvero: la lista dei clienti ordinata per urgenza di intervento, con accanto l’importo dell’adeguamento e l’azione consigliata. Le quattro azioni tipiche sono sempre le stesse:
- Mantenere — margine sopra la soglia obiettivo, nessun intervento.
- Fatturare gli extra — il compenso base è congruo, il problema sono le attività fuori mandato mai addebitate. È l’intervento più facile e spesso il più redditizio.
- Adeguare il compenso — divario contenuto, si recupera con un ritocco alla prossima revisione.
- Rinegoziare o valutare la dismissione — margine negativo strutturale, serve una conversazione vera sul perimetro dell’incarico.
Accanto ai numeri conviene annotare gli elementi qualitativi che pesano nella trattativa reale: complessità, disordine documentale del cliente, urgenze imposte, data dell’ultimo adeguamento. Un cliente in perdita che non vede un ritocco da tre anni è una conversazione molto più semplice di uno rivisto sei mesi fa.
Come farlo senza un timesheet
L’obiezione ricorrente è che questo calcolo richiede la rilevazione delle ore, e che in molti studi il timesheet non esiste o viene compilato male. È vero solo in parte. Si può partire da una stima strutturata: si costruisce un catalogo delle prestazioni con i tempi standard (tre minuti per registrare un documento, trenta per una liquidazione IVA, otto ore per un bilancio, e così via, tarati sul proprio studio), si moltiplicano per le quantità annue di ogni cliente e si attribuisce ogni attività alla risorsa che la svolge abitualmente.
Il risultato non è esatto, ma è sufficiente per l’unica cosa che conta all’inizio: distinguere i clienti in perdita da quelli in utile. La rilevazione puntuale delle ore si introduce dopo, e solo sui clienti dubbi, dove il dato preciso fa davvero la differenza.
Il file Excel che esegue tutti i passaggi
Tutti i calcoli di questa guida — ore produttive, costo pieno per risorsa, quota di struttura, margine per cliente, compenso obiettivo, piano di adeguamento in ordine di priorità — sono già impostati e collegati tra loro in Margine Studio, il file Excel per l’analisi della redditività dei clienti dello studio. Inserisci i tuoi dati e ottieni semafori, compenso obiettivo e dashboard di portafoglio, con la possibilità di lavorare per stima o per ore effettive, cliente per cliente.
Scopri Margine Studio – Analisi redditività clienti in Excel →
Se hai bisogno di una consulenza specifica puoi contattarci qui.
Domande frequenti
Qual è il costo orario medio di uno studio commercialista?
Dipende dalla struttura dei costi e dalla percentuale di ore produttive, quindi non esiste un valore valido per tutti. Negli studi di piccole dimensioni il costo pieno medio si colloca spesso tra i 45 e i 65 euro l’ora, con differenze forti tra le figure: il costo orario del titolare può superare del doppio quello di un collaboratore junior. L’unico dato utile è quello calcolato sui propri numeri.
Vanno inclusi i compensi del titolare nel calcolo?
Sì. Se il titolare lavora sulle pratiche, il suo tempo ha un costo e va valorizzato, altrimenti tutti i clienti che segue personalmente appaiono più redditizi di quanto siano. Il criterio più semplice è attribuirgli un compenso figurativo coerente con quello che pagherebbe una risorsa esterna di pari livello.
Come si trattano le ore non fatturabili?
Non si imputano ai clienti: si escludono dal denominatore attraverso la percentuale produttiva. In questo modo il loro costo viene comunque recuperato, perché ricade sulle ore vendibili e ne alza il costo orario.
Ogni quanto va rifatto il calcolo?
Una volta l’anno per l’aggiornamento dei costi e delle percentuali produttive, tipicamente prima della campagna di revisione dei mandati. Il margine dei singoli clienti conviene invece rivederlo a metà anno, per intercettare in tempo i rapporti che si stanno deteriorando.
